Verantwoordelijkheid college van burgemeester en wethouders
De baten en lasten alsmede de balansmutaties moeten getrouw in de jaarrekening worden opgenomen. Uit het getrouw opnemen van de baten en lasten alsmede de balansmutaties, blijken een drietal rechtmatigheidscriteria niet expliciet. Dit betreffen het begrotings‐, voorwaarden‐, en misbruik‐ en oneigenlijk gebruik criterium. In deze rechtmatigheidsverantwoording licht het college van burgemeester en wethouders toe in hoeverre bij de in de jaarrekening verantwoorde baten en lasten, alsmede de balansmutaties het begrotings‐, voorwaarden‐, en misbruik‐ en oneigenlijk gebruik criterium zijn nageleefd. Dit houdt in dat de verantwoorde baten en lasten, alsmede de balansmutaties in overeenstemming zijn met door de raad vastgestelde kaders zoals de begroting en gemeentelijke verordeningen en met bepalingen in de relevante wet‐ en regelgeving. Bij de waarderingsgrondslagen in de jaarrekening is het door de raad op 12 maart 2026 vastgestelde normenkader van de relevante wet‐ en regelgeving verder toegelicht.
Deze verantwoording hanteert een grensbedrag, omdat alleen de van belang zijnde aspecten in de verantwoording hoeven te worden betrokken. Deze grens is door de raad bepaald en bedraagt 2% van de totale lasten exclusief toevoegingen aan de reserves en is daarmee vastgesteld op afgerond €3.907.000. De grondslag voor deze verantwoording is de Kadernota Rechtmatigheid 2025 van de Commissie BBV van september 2025.
Bevinding
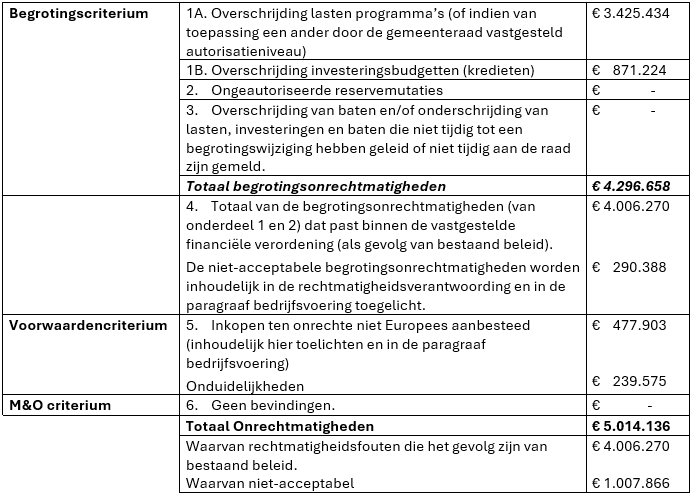
Het college stelt vast dat de omvang van de in deze jaarrekening verantwoorde baten en lasten alsmede de balansmutaties die niet rechtmatig tot stand zijn gekomen €5.014.136 bedraagt. Dit is hoger dan de daarvoor gestelde grens van €3.907.000. Van de niet rechtmatig tot stand gekomen verantwoorde baten en lasten alsmede de balansmutaties is volgens het college een bedrag van €4.006.270 acceptabel, op basis van door de gemeenteraad vastgestelde afspraken.
De geconstateerde afwijkingen betreffen:
- Afwijking 1A. Overschrijding lasten programma’s: De overschrijdingen hebben betrekking op de programma’s Overhead, Vennootschapsbelasting, Bestuur en financiën. Zie voor de begrotingsonrechtmatigheden de toelichting op taakveldniveau in de jaarrekening. Er zijn rechtmatigheidsfouten met een omvang van €3.425.434 welke toegelicht worden in de paragraaf Bedrijfsvoering.
- Afwijking 1B. Overschrijding investeringsbudgetten: Uit de controle op investeringskredieten is vastgesteld dat er op 18 kredieten een overschrijding heeft plaatsgevonden met een omvang van €871.224. De overschrijdingen worden toegelicht in de jaarrekening. Gezien er sprake is van rechtmatigheidsfouten die het gevolg zijn van bestaand beleid, hoeft geen toelichting te worden gegeven in de paragraaf bedrijfsvoering conform artikel 11 lid 6 van de Financiële verordening gemeente Goes - 2023. Dit wordt echter wel toegelicht om de te nemen maatregelen te borgen.
- Afwijking 5. Inkopen ten onrechte niet Europees aanbesteed: Uit de controle op de EU-aanbestedingsrichtlijnen is voor 3 opdrachten een onrechtmatigheid van tezamen €477.903 vastgesteld. De onduidelijkheid bij het voorwaarde criterium betreft 2 zorgaanbieders bij de Inkooporganisatie Jeugdhulp Zeeland (IJZ). Door IJZ en de accountant van IJZ is geen controle op de rechtmatigheid van de aanbestedingen uitgevoerd. Een uitgevoerde korte scan op de maatwerk contracten geeft dat er voor onze gemeente 2 zorgaanbieders zijn die mogelijk boven de Europese aanbestedingsgrens uitkomen van €750.000 over de toetsperiode van 4 jaar, uitgaande van een Zeeuws brede aanbesteding.
In de paragraaf bedrijfsvoering is op basis van de Kadernota rechtmatigheid van de commissie BBV en op basis van de afspraken met de raad aanvullende informatie opgenomen over de financiële rechtmatigheid. In deze paragraaf heeft het college ook beschreven welke actie zij onderneemt om de vermelde afwijkingen in de toekomst te voorkomen.
Naast het opnemen van aanvullende informatie over de financiële onrechtmatigheden zullen ook de formele onrechtmatigheden boven de rapporteringsgrens in de paragraaf bedrijfsvoering worden opgenomen. Dit is vastgesteld in de gemeenteraad d.d. 12 maart 2026 door middel van de notitie rechtmatigheidsverantwoording 2025.