De Europese Centrale Bank (ECB) heeft als doel het zorgen voor prijsstabiliteit, het stimuleren van economische groei en financiële stabiliteit. Door een actief rentebeleid wordt geprobeerd de doelstellingen te realiseren. Omdat de inflatie Europees gezien dicht bij de doelstelling van 2% uitkwam is in 2025 is de beleidsrente drie keer verlaagd met 0,25%. Door de renteverlagingen daalde ook de financieringsrente ten opzichte van voorgaande jaren.
De financieringsrente is niet alleen afhankelijk van de huidige beleidsrente, maar ook van onder andere eventuele toekomstige renteverlagingen, economische vooruitzichten en de vraag en aanbod op de kapitaalmarkt (looptijd > 1jaar). Geopolitieke spanningen en handelsconflicten zorgen voor onrust op de financiële markten. Hierdoor daalde de rente niet verder en nam het risico op het stijgen van de inflatie toe. Dit zorgde voor het uitblijven van de eerder verwachtte renteverlagingen in 2025.
In de onderstaande tabel is het verloop van de korte rente (referentierente: 3-maands Euribor) en de lange rente (referentierente: 10-jaars IRS) van 2025 weergegeven.
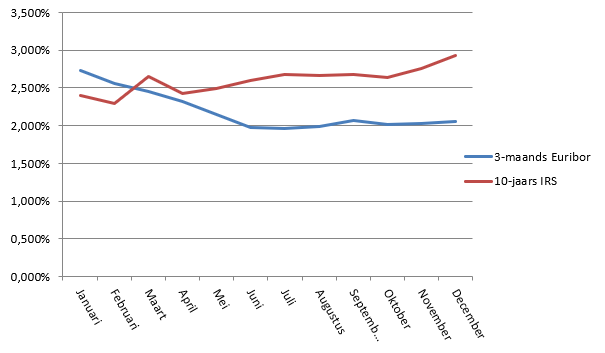
Aan het begin van 2025 was de kortlopende rente nog hoger dan de langlopende rente, zoals dit ook in 2024 het geval was. Dit wordt de inverse yieldcurve(rentecurve) genoemd. Deze omgekeerde rentecurve waarbij de 3-maands rente hoger is dan de 10-jaars rente is ontstaan omdat de ECB de rente hoog moest houden om de inflatie tegen te gaan. Tegelijkertijd stegen de langlopende rentes niet mee met de kortlopende rente uit angst voor een recessie. Door een afzwakkende inflatie kon de ECB haar rente gaan verlagen, zodat vanaf februari de rentecurve weer 'normaal' was.
Door geopolitieke spanningen laat de langlopende rente een stijgend verloop zien. De ingeschatte renteverlagingen door de centrale banken bleven hierdoor uit. Het afsluiten van langlopende leningen werd hierdoor duurder.